コラム Column
太陽光発電の仕組みをわかりやすく解説|発電から収益化までの全体像
太陽光発電と聞くと、「屋根や野原に並んだ黒いパネルが、太陽の光を浴びて電気をつくっている」という漠然としたイメージを持つ方が多いのではないでしょうか。ただ、いざ投資対象として検討し始めると、「そもそもパネルはどうやって電気を生み出しているのか」「なぜ売電で収益になるのか」「同じ容量なのに発電量が違うのはなぜか」といった疑問が次々と出てきます。正直なところ、この仕組みの部分を曖昧なままにしておくと、物件資料に並んだ数字の意味が読み取れず、良い物件と割高な物件の区別がつかなくなってしまいます。
この記事では、太陽光が電気に変わる物理的な仕組みから、システムを構成する機器の役割、発電量の計算の考え方、そしてFIT制度によって収益が生まれる構造までを、順を追って整理します。さらに後半では、すでに稼働している設備を引き継ぐ「中古(セカンダリー)」の仕組みが新設とどう違うのかにも踏み込みます。読み終えたときに、物件情報に書かれた「容量」「FIT単価」「残存期間」といった項目が、それぞれ何を意味するのかが自分の言葉で説明できる状態を目指しています。
太陽光発電の仕組みをわかりやすく解説|光が電気に変わるまで
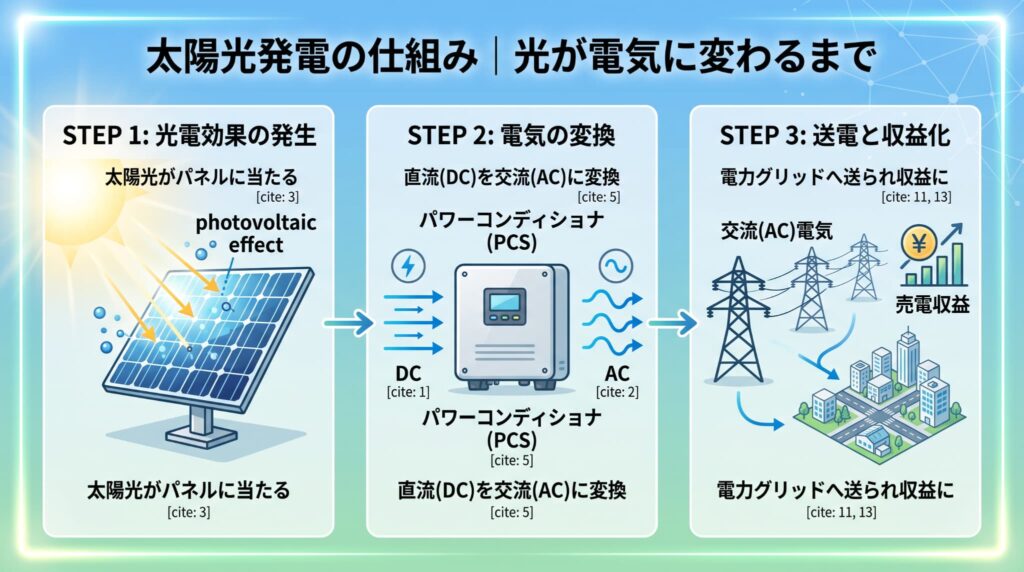
太陽光発電の出発点は、太陽電池という半導体部品です。ここで起きている現象そのものはシンプルで、光が当たると電気が流れるという性質を利用しているだけです。しかし、実際に家庭やビル、そして電力系統で使える電気になるまでには、いくつかの段階を経る必要があります。この章では、光がパネルに届いてから電力会社の送電網に流れ込むまでの一連の流れを、順番に追いかけていきます。全体像をここで押さえておくと、次章以降の機器の説明や発電量の計算がぐっと理解しやすくなります。
太陽電池が電気を生み出す「光電効果」の仕組み
太陽光発電の心臓部で起きているのは、光電効果(光起電力効果)と呼ばれる現象です。ひと言でいえば、半導体に光が当たることで電気の流れが生まれる現象で、これが太陽光発電のすべての土台になっています。
もう少し具体的に見てみましょう。太陽電池の主流であるシリコン系太陽電池は、性質の異なる2種類の半導体を貼り合わせた構造をしています。電子が余りやすい性質のn型半導体と、電子が足りない状態(正孔)が生じやすいp型半導体です。この2つを接合すると、境界面に電気的な偏りが生じます。ここに太陽光が当たると、光のエネルギーによって半導体内部の電子が弾き飛ばされ、電子と正孔のペアが発生します。そして境界面の電気的な偏りに引っ張られ、電子はn型側へ、正孔はp型側へと分かれて移動していきます。この偏りが電圧となり、外部に導線をつなげば電流が流れる——つまり発電するわけです。
ここで大事なのは、この現象が「光の量」に反応しているという点です。よく「暑い日ほど発電するのでは」と思われがちですが、発電の直接の引き金は熱ではなく光であり、後述するように温度は上がりすぎるとむしろ出力を下げる方向に働きます。また、この仕組みには可動部分がまったくありません。エンジンやタービンのように回転する部品がないため、モジュール自体は摩耗しにくく、20年以上にわたって発電を続けられる設備になっています。この「物理現象をそのまま利用している」という点が、太陽光発電が投資対象として比較的読みやすい理由のひとつでもあります。
パネル→パワーコンディショナ→系統へ、電気が流れる経路
太陽電池がつくった電気は、そのままの形では使えません。発電した電気が最終的に売電収入になるまでには、決まったルートを通ります。この経路を理解しておくと、故障が起きたときにどこが原因になり得るのかも見当がつくようになります。
電気の流れは大きく4つのステップに分かれます。まず、太陽電池モジュール(パネル)が直流の電気をつくります。次に、複数のパネルを直列・並列につないだ配線が接続箱(産業用では集電箱)に集められます。ここで複数系統の電気が一本化され、パワーコンディショナ(PCS、パワコン)へ送られます。パワーコンディショナは直流を交流に変換するとともに、電圧や周波数を電力系統に合わせて整えます。そして最後に、売電メーター(電力量計)を経由して電力会社の配電線・送電線へ流れ込み、計量された分が売電収入として計上されるという流れです。産業用の高圧設備では、この間にキュービクル(受変電設備)が入り、系統に合わせた電圧へ昇圧する工程が加わります。
この経路のなかで、投資家として特に意識しておきたいのがパワーコンディショナの位置づけです。パネルが健全でも、パワコンが停止すれば発電量はゼロになります。つまり売電収入の入口ではなく「出口」に近い部分にボトルネックがあるということで、遠隔監視でパワコンの稼働状況を常に把握することが、収益を守るうえで欠かせません。この考え方は、O&M(運用・保守)の記事でより詳しく扱っています。
直流から交流へ変換する理由と変換ロス
太陽電池がつくる電気は直流ですが、家庭の電化製品や電力系統で使われているのは交流です。この違いを埋めるために、パワーコンディショナによる変換が必ず必要になります。
なぜ交流でなければならないのか。理由は送電の効率にあります。交流は変圧器を使って簡単に電圧を上げ下げできるため、高い電圧で送電して途中の損失を抑え、需要地の近くで電圧を下げて配るという運用ができます。日本の電力系統はこの前提で構築されているため、系統に接続する発電設備は、その周波数(東日本50Hz/西日本60Hz)と電圧に正確に合わせた交流を送り出す必要があります。パワーコンディショナはこの整合を担っており、系統に異常が生じた際には自動的に運転を停止する保護機能も備えています。
一方で、変換には必ず損失が伴います。パワーコンディショナの変換効率は機種によって異なりますが、一般的に95%前後とされており、発電した電気のうち数%は熱として失われる計算になります。さらに配線抵抗による損失も加わるため、物件資料に記載された「モジュール容量(DC)」と、実際に売電できる電力量には差が生じます。中古物件を検討する際、パネル容量に対してパワコン容量が小さく設定されている(いわゆる過積載)ケースも珍しくありませんが、これは晴天時のピークをあえて切り捨てる代わりに、朝夕や曇天時の発電を積み上げて年間発電量を増やす設計思想によるものです。資料の数字を読むときは、DC容量とAC容量のどちらを指しているのかを必ず確認しておきましょう。
発電量を左右する日射量・気温・傾斜角の関係
同じ容量の設備でも、設置場所や設置方法によって年間発電量は大きく変わります。この差が生まれる仕組みを理解しておくことが、物件比較の精度を大きく左右します。
まず最も影響が大きいのが日射量です。その土地に1年間でどれだけの太陽エネルギーが降り注ぐかが、発電量の上限を決めます。日射量は緯度だけでなく、日照時間や雲の発生しやすさ、冬季の積雪の有無といった気候条件に左右されるため、同じ都道府県内でも地域差が生じます。次に効いてくるのが気温です。前述のとおり、太陽電池は光で発電しますが、モジュール温度が上がると出力は低下する特性を持っています。このため、真夏の炎天下よりも、日射量が確保できて気温が穏やかな春先のほうが発電効率が高くなるという、直感に反する現象が起こります。
そして設置条件、すなわちパネルの向き(方位角)と傾き(傾斜角)です。日本では真南向きで、緯度に応じた30度前後の傾斜が効率の面で有利とされています。ただし、実務ではこの理論値どおりに設計されるとは限りません。土地の形状や造成コスト、パネルの設置枚数を優先して、傾斜を寝かせた設計にすることも一般的です。中古物件を見るときは、こうした設置条件と実際の発電実績を突き合わせることで、「この土地・この設計でこれだけ発電できている」という裏付けを取ることができます。日射量の目安については、NEDO(国立研究開発法人 新エネルギー・産業技術総合開発機構)が公開している日射量データベースが公的な参照先として活用できます。
太陽光発電システムを構成する主な機器と役割
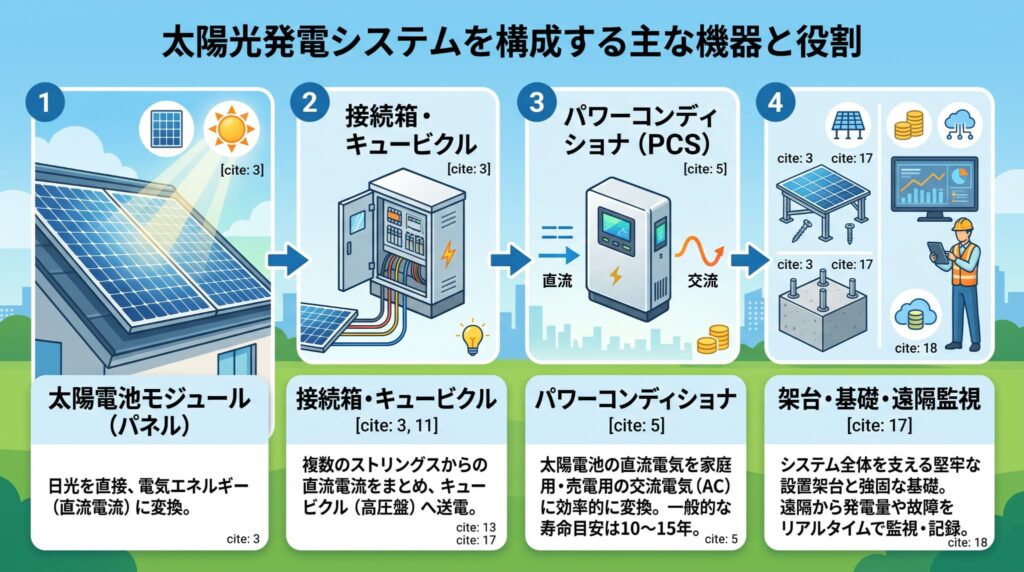
太陽光発電所は、パネルだけでできているわけではありません。発電した電気を安定して系統に送り込むために、複数の機器が役割分担をしています。そして投資の観点でいえば、機器ごとに寿命も交換コストも大きく異なるという点が重要です。この章では主要な構成機器を取り上げ、それぞれが何をしているのか、そして中古物件の評価にあたって何を確認すべきかを整理します。とりわけ交換周期のある機器については、購入後の修繕計画に直結する情報になります。
太陽電池モジュール(パネル)の種類と特徴
太陽電池モジュールは、発電の起点となる最も基幹的な機器です。設備全体の初期費用のなかでも大きな割合を占め、そのまま発電量を規定する部分でもあります。
現在、産業用で圧倒的な主流となっているのはシリコン系です。なかでも単結晶シリコンは変換効率が高く、限られた面積でより多くの発電量を確保できるため、近年設置された設備ではこのタイプが多く採用されています。かつて広く使われた多結晶シリコンは、単結晶に比べて効率がやや劣る一方でコスト面の優位がありました。2010年代前半に稼働した中古物件では、この多結晶タイプが使われているケースが少なくありません。このほか、薄膜系(CIS系など)と呼ばれるタイプもあり、高温時の出力低下が比較的小さい、影の影響を受けにくいといった特性を持つものもあります。
モジュールは可動部を持たないため寿命が長く、一般に法定耐用年数を超えて発電を続けるとされています。ただし、経年による出力低下(劣化)は避けられません。メーカーは通常、出力保証という形で「〇年後に定格出力の〇%以上」といった水準を示しており、年あたりの低下幅は0.5%前後で見込まれることが一般的です。中古物件を検討する際は、モジュールのメーカー・型番・設置年を確認し、出力保証が残っているか、また保証が新所有者に承継されるかを売買契約の段階で確認しておくことが重要になります。なおメーカー自体が事業撤退している場合、保証が事実上機能しないこともあるため、この点は現実的なリスクとして見ておく必要があります。
パワーコンディショナ(PCS)の役割と寿命
パワーコンディショナは、直流を交流へ変換し、系統と協調して運転する装置です。前章で触れたとおり発電系統のボトルネックであり、中古物件の収支を考えるうえで最も注意を払うべき機器といえます。
その理由は寿命の短さにあります。パワーコンディショナは内部に電子部品を多数抱えており、モジュールと比べて更新周期が短く、一般的に10〜15年程度で交換が必要になるとされています。つまり、FIT期間20年のあいだに少なくとも一度は交換を想定しておくのが現実的だということです。交換費用は容量や機種によって幅がありますが、設備規模に応じてまとまった支出になるため、購入時点で「いつ交換時期が来るのか」を把握しているかどうかが、資金計画の精度を分けます。
中古物件の評価では、パワーコンディショナに関する次の点を必ず確認しましょう。第一に設置年と型番、第二に過去の交換・修理履歴、第三にメーカー保証の残存期間、第四に後継機種が入手可能かどうかです。特に四番目は見落としがちですが、生産終了機種の場合、同型での交換ができず配線や架台側の改修を伴うことがあります。また、パワコンが複数台構成の設備では、1台の停止による損失が全体の一部にとどまるため、単機構成よりリスクが分散されるという見方もできます。こうした確認項目の全体像は、購入前デューデリジェンスの記事で網羅的に整理しています。
接続箱・集電箱・キュービクルの役割
パネルとパワーコンディショナのあいだ、そしてパワーコンディショナと系統のあいだにも、電気を安全にまとめ、送り出すための機器が配置されています。地味な存在ですが、設備の安全性と稼働率に直結する部分です。
接続箱は、複数のパネル列(ストリング)からの配線を1つにまとめる装置で、逆流を防ぐダイオードや、点検時に回路を切り離すための開閉器が組み込まれています。規模の大きい設備では、接続箱をさらに集約する集電箱が設けられます。この配線の集約部分は、経年で端子が緩んだり、湿気や小動物の侵入によって不具合が生じたりすることがあり、定期点検の重要な対象になります。
そして高圧(50kW以上)の設備で必須となるのがキュービクル(高圧受変電設備)です。これは、パワーコンディショナが出力した低圧の交流を、高圧配電線に接続できる電圧へ昇圧するための設備で、変圧器や遮断器、保護継電器などを金属製の箱に収めた構造をしています。キュービクルがあるかどうかは、単に機器が1つ増えるという話ではありません。高圧設備には電気事業法に基づく保安体制の構築義務が生じ、電気主任技術者の選任(外部委託を含む)や定期的な保安点検が必要になります。つまり、低圧と高圧では管理コストの構造そのものが変わるということです。中古の高圧物件やメガソーラーを検討する場合は、キュービクル内の機器の更新履歴と、保安管理の委託契約がどうなっているかを併せて確認しましょう。
架台・基礎と遠隔監視システム
最後に、発電そのものには直接関わらないものの、長期運用の安定性を大きく左右する要素として、架台・基礎と監視システムに触れておきます。
架台はパネルを支える構造体で、基礎は架台を地面に固定する部分です。ここが弱いと、台風時のパネル飛散や、豪雨による地盤の流出といった事故につながります。基礎の工法には、地面に杭を打ち込むスクリュー杭方式や、コンクリートの塊を据えるコンクリート基礎方式などがあり、土地の地盤条件に応じて選定されます。中古物件では、架台の錆の進行状況、ボルトの緩み、基礎周辺の地盤の沈下や洗掘の跡といった点が、現地確認における重要なチェックポイントになります。稼働から年数が経った設備ほど、この構造部分の状態が資産価値の差として表れやすい部分です。
遠隔監視システムは、発電量やパワーコンディショナの稼働状況をインターネット経由で常時把握するための仕組みです。太陽光発電は無人運転が前提の設備なので、異常が起きても現地に行かなければ気づけないという状態は、そのまま収益の損失につながります。監視システムがあれば、「特定のパワコンだけ出力が落ちている」「昨日から発電がゼロになっている」といった異常を早期に検知でき、復旧までの時間を短縮できます。中古物件を購入する際は、監視システムが設置されているか、通信契約が継続されているか、そして過去の計測データを引き継げるかを確認しておきたいところです。過去データは、次章で扱う発電量の妥当性判断において、何より信頼できる材料になります。
発電量の計算の仕組み|kWとkWhの違いから理解する
物件資料を読むうえで、避けて通れないのが単位の理解です。「50kWの設備」と「年間6万kWh」はまったく別のことを指していますが、この2つが混ざったまま検討を進めると、収益の見通しを大きく外してしまいます。この章では、容量と発電量の関係を整理し、年間発電量がどのように試算されるのか、そして実際の発電が理論値より下回る理由を説明します。ここを押さえると、売り手が提示するシミュレーションが妥当かどうかを、自分で検算できるようになります。
kW(容量)とkWhの違いを正しく理解する
太陽光発電を語るとき、kW(キロワット)とkWh(キロワットアワー)という2つの単位が頻繁に登場します。この違いを混同しないことが、発電量を理解する第一歩です。
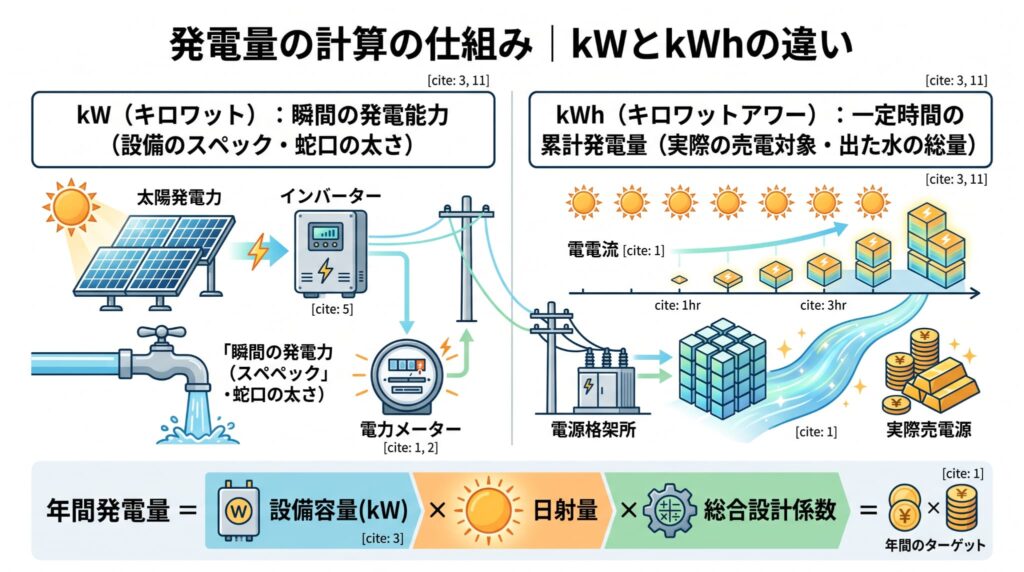
kWは「瞬間の発電能力」を表す単位で、いわば設備のスペックです。「50kWの太陽光発電所」といえば、最も条件が良いときに一瞬あたり50kWの電力を出せる能力を持つ設備、という意味になります。これは水道の蛇口の太さに例えられます。一方kWhは「一定時間に発電した電力量の累計」で、実際に何時間ぶん発電したかを掛け合わせた値です。蛇口から出た水の総量にあたります。売電収入は、この後者、つまり実際に発電したkWhに売電単価を掛けて計算されます。
つまり、容量が大きい設備が必ず儲かるわけではないということです。同じ50kWの設備でも、日射条件の良い立地で年間6万kWh発電する設備と、条件が悪く5万kWhしか発電しない設備では、売電収入に2割近い差が生まれます。物件を比較するときに容量あたりの価格(kW単価)だけを見るのでは足りず、発電実績にもとづく「1kWあたり年間何kWh発電しているか」という指標まで踏み込む必要があるのは、このためです。価格の妥当性を判断する具体的な方法は、価格相場の記事で詳しく扱っています。
年間発電量の計算式と設計係数の考え方
年間発電量の試算には、業界で広く使われる標準的な考え方があります。式の形はシンプルで、「設備容量(kW)× 年間の日射時間相当 × 総合設計係数」という構造です。
順に見ていきましょう。設備容量はモジュールの合計出力です。年間の日射時間相当は、その土地に降り注ぐ日射量を「標準的な強さの日射が何時間あったか」に換算した値で、NEDOの日射量データベースなどから地点別に把握できます。そして総合設計係数は、これまで触れてきた各種の損失をまとめて織り込む係数です。パワーコンディショナでの変換損失、配線損失、モジュール温度の上昇による出力低下、パネル表面の汚れによる損失などが含まれ、実務では0.7〜0.8程度の範囲で設定されるのが一般的です。
この計算の結果として、日本国内の産業用設備では「1kWあたり年間1,000〜1,200kWh程度」が発電量の一般的な目安として語られます。50kWの低圧設備なら年間5万〜6万kWh、1MWのメガソーラーなら年間100万〜120万kWhというイメージです。ただしこれはあくまで目安であり、立地や設計、過積載の程度によって上下します。だからこそ、中古物件では実際の発電実績データが決定的に重要になります。理論値を並べた新設のシミュレーションと違い、中古には「この設備は実際にこれだけ発電した」という事実があるからです。売り手から提示された想定発電量が、過去実績と大きく乖離していないかは必ず確認しましょう。
発電ロスが生じる主な原因
設計係数に0.7〜0.8という値を使うということは、逆にいえば理論上のエネルギーの2〜3割は失われているということです。この損失がどこで生じているのかを把握しておくと、点検すべき箇所も見えてきます。
主な要因は5つあります。第一にモジュール温度の上昇です。夏場は表面温度が大きく上がり、出力が定格を下回ります。第二に変換・配線損失で、パワーコンディショナと配線で数%が失われます。第三に汚れや積雪です。パネル表面に砂塵、鳥のふん、落ち葉などが付着すると受光量が減り、地域によっては積雪期間の発電がほぼ止まります。第四に影(陰)の影響です。周囲の樹木の成長、隣地の建物、電柱、さらにはパネル列同士の相互の影が、想定以上のロスを生むことがあります。特に樹木は年々成長するため、稼働から年数が経った中古物件では、竣工時の想定より影の影響が拡大しているケースがあります。
そして第五が出力制御です。これは設備の不具合ではなく、電力の需給バランスを保つために電力会社が発電の抑制を求める制度上の仕組みで、後の章で改めて取り上げます。ここで押さえておきたいのは、これら5つの要因のうち、汚れ・影・機器不良の3つは適切な保守で改善できる余地があるという点です。つまり発電実績が想定を下回っている物件は、必ずしも「悪い物件」とは限らず、原因が是正可能なものであれば購入後の改善によって収益を伸ばせる可能性もあります。原因の切り分けには、遠隔監視データとストリングごとの測定が有効です。
太陽光発電で収益が生まれる仕組み|FIT・FIPと自家消費
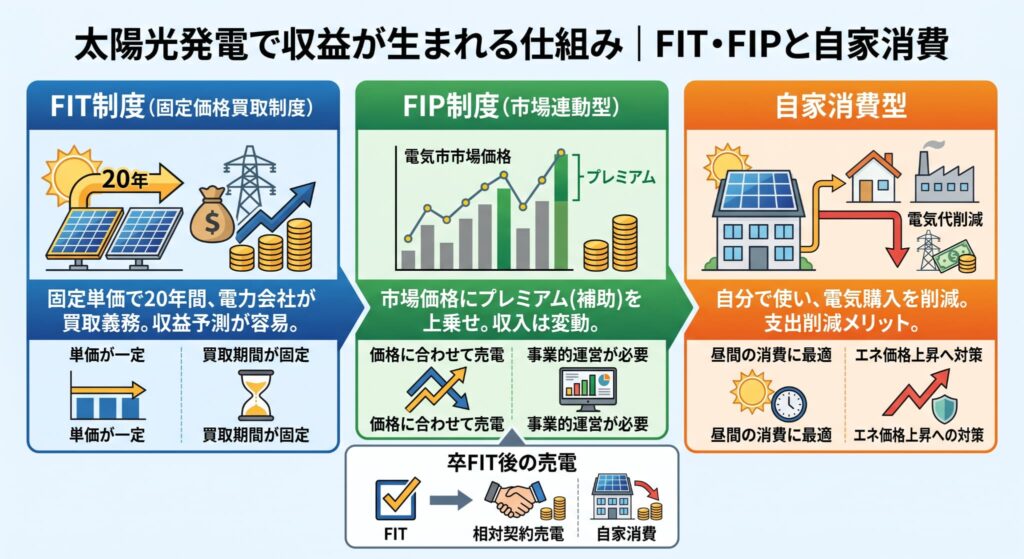
発電の仕組みが分かっても、それがなぜ安定した収益になるのかは別の話です。太陽光発電投資の収益性を支えているのは、物理現象ではなく制度です。この章では、固定価格買取制度(FIT)を中心に、売電収入が生まれる構造と、その後継として導入されたFIP制度、そして自家消費という選択肢について整理します。制度の理解は、中古物件の価値評価に直接つながる部分でもあります。
固定価格買取制度(FIT)の仕組みと買取期間
太陽光発電が投資対象として成立してきた最大の理由は、固定価格買取制度(FIT制度)の存在です。この制度の骨格を理解することが、収益構造を理解することとほぼ同義といえます。
FIT制度は、再生可能エネルギーで発電した電気を、電力会社が国の定める価格で一定期間買い取ることを義務づけた制度です。事業用太陽光発電の場合、買取期間は20年間と定められており、認定を受けた時点の単価がその期間中ずっと適用されます。つまり、電力の市場価格が上下しても、売電単価は変わりません。この「単価が固定され、期間が定まっている」という性質が、収益予測の立てやすさを生み、金融機関の融資も受けやすくしてきました。買取に要する費用は、電気利用者が負担する再生可能エネルギー発電促進賦課金によって支えられています。
投資の観点で重要なのは、この単価が認定時期によって大きく異なる点です。制度開始当初の2012年度には高い単価が設定されており、その後、設備コストの低下に合わせて年々引き下げられてきました。そのため、古い時期に認定を受けた設備は、現在では新設できない高い単価で売電を続けていることになります。これが中古市場の価値の源泉です。そして買取期間が20年と決まっているため、稼働年数が進むほど残りの期間は短くなります。「FIT単価」と「残存期間」の2つが物件価格を左右する最重要項目とされるのは、この制度設計から必然的に導かれる結論なのです。制度の詳細や認定情報は、資源エネルギー庁のFIT・FIP制度に関する情報公開用ウェブサイトで確認できます。
FIP制度と市場連動型の売電の仕組み
FIT制度に続いて導入されたのが、FIP(Feed-in Premium)制度です。新規の大規模案件を中心に適用が進んでおり、今後の市場環境を考えるうえで押さえておきたい仕組みです。
FIPは、固定価格での買取ではなく、発電事業者が電気を市場で販売し、その市場価格に一定のプレミアム(補助額)を上乗せして受け取る仕組みです。市場価格が高いときには収入が増え、低いときには減るため、収入は変動します。この設計の意図は、電力が必要とされている時間帯に供給するインセンティブを発電事業者に与えることにあります。裏を返せば、FITのような「発電すれば必ず同じ単価で売れる」安定性はなく、蓄電池の併設や電力需給の予測といった、より事業的な運営能力が求められます。
この対比が意味するのは、FIT認定済みの既存設備が持つ相対的な価値です。収益の変動要因が少なく予測が立てやすいという点で、FIT設備は投資初心者にとって扱いやすい性質を持っています。一方で、FIP制度や市場連動の流れが広がるなかで、将来的にはFIT設備の希少性が意識される場面も出てくるでしょう。もっとも、制度は改正が続いている分野ですので、実際の投資判断にあたっては最新の制度内容を公的な情報源で確認し、必要に応じて専門家に相談することをおすすめします。
自家消費型太陽光発電の経済メリットの仕組み
売電以外にも、太陽光発電が経済的な価値を生む道があります。発電した電気を自分で使う自家消費型です。収益の生まれ方が売電とは根本的に異なるため、仕組みとして押さえておく価値があります。
自家消費型のメリットは、電気を「売る」のではなく「買わずに済ませる」ことから生まれます。事業者が電力会社から購入する電気には、電力量料金だけでなく、燃料費調整額や再生可能エネルギー発電促進賦課金、そして契約電力に応じた基本料金が含まれます。自家消費によってこれらの支出を削減できるため、単純な売電単価との比較では見えない経済効果が生じるのです。加えて、電気料金の上昇局面では削減効果も大きくなるため、エネルギー価格の変動に対するヘッジとして機能する側面もあります。
一方で、仕組み上の制約もあります。太陽光発電は昼間しか発電しないため、自社の電力消費が昼間に集中している事業でなければ効果は限定的です。工場や商業施設のように日中の消費が大きい業態と相性が良く、逆に夜間中心の事業では蓄電池の併設が必要になり、投資額が増えます。中古設備の売買市場は、現状ではFIT認定を受けた売電型の設備が中心ですが、FIT期間の満了後に自家消費や相対契約へ切り替えるという出口の選択肢を持っておくことは、長期の保有計画を考えるうえで有益です。
卒FIT後の売電はどうなるのか
買取期間である20年が満了した設備は、いわゆる「卒FIT」を迎えます。この後の収益がどうなるのかは、中古物件を購入するうえで避けて通れない論点です。
まず前提として、FIT期間が終わっても設備が発電できなくなるわけではありません。モジュールの寿命は買取期間より長いとされており、卒FIT後も物理的には発電を続けられます。変わるのは売電単価です。国が定めた固定単価による買取義務がなくなるため、その後は小売電気事業者との相対契約による売電、あるいは自家消費といった形で電気の使い道を選ぶことになります。相対契約の単価は市場環境に左右され、一般にFIT単価を下回る水準になると見込まれています。
そのため、残存FIT期間が短い中古物件を検討する場合は、「FIT期間中に投資回収を終えられるか」という観点が特に重要になります。逆に、卒FIT後の収益を上乗せで見込めるなら、保有期間全体のリターンは高まります。ただし卒FIT後の売電価格は不確定要素が大きいため、収支計画では保守的に見るのが基本的な考え方です。あわせて、後述する廃棄等費用の積立や、設備の状態に応じた修繕費も考慮する必要があります。この出口部分の見積もりの精度が、中古太陽光発電投資の成否を分ける部分ともいえるでしょう。
住宅用と産業用(低圧・高圧)で異なる仕組み
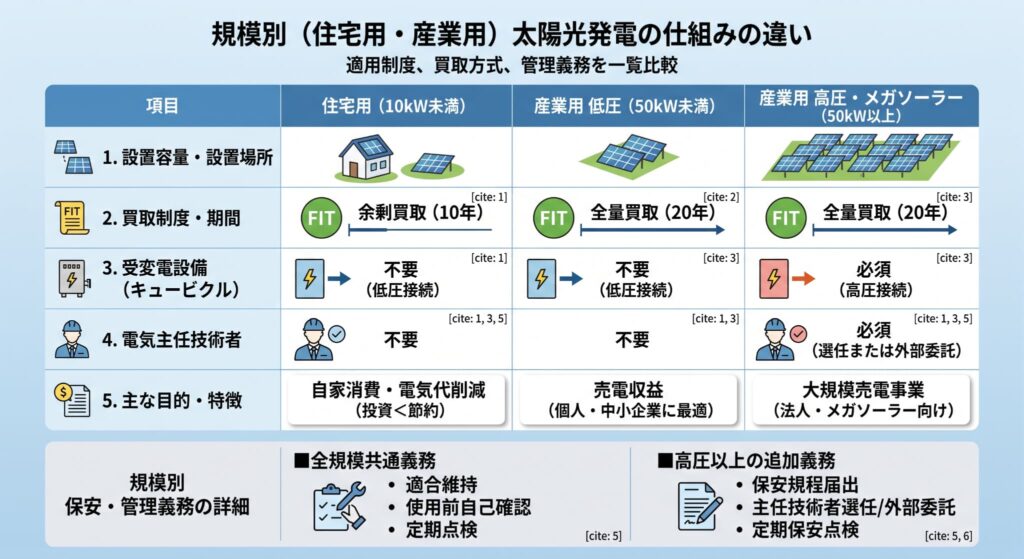
太陽光発電と一括りに言っても、規模によって適用される制度や必要な設備、管理義務は大きく異なります。特に投資として検討する場合、低圧と高圧の違いは費用構造そのものを変えるため、物件選びの前提知識になります。この章では、住宅用から低圧、高圧、メガソーラーへと規模を追いながら、それぞれの仕組みの違いを整理します。自分がどの規模を狙うのかを考えるうえでの判断材料になるはずです。
住宅用(10kW未満)の仕組みと余剰買取
住宅の屋根に設置される10kW未満の設備は、産業用とは制度上の扱いが異なります。まず押さえるべきは買取の方式です。
住宅用では、発電した電気をまず自宅で使い、使い切れなかった分だけを売電する「余剰買取」が基本となっています。買取期間も産業用の20年ではなく10年間です。つまり住宅用は、投資というより電気代の削減が主目的の設備であり、売電はその副産物という位置づけになります。設置容量も屋根の面積に制約されるため、収益規模は限られます。
もうひとつの特徴は、系統との接続が低圧で完結し、受変電設備を必要としないことです。このため設置コストや管理負担が小さく、電気主任技術者の選任も不要です。設置容量が小さいぶん、工事も既存の屋根に架台を固定してパワーコンディショナと分電盤につなぐという比較的簡素な構成で完結します。売電の際には、自宅で使った電気を差し引いた余剰分だけが計量されるため、同じ発電量であっても在宅時間が長い家庭ほど売電量は減り、その代わりに電気の購入量が減るという関係になります。つまり住宅用では「どれだけ発電したか」よりも「発電した電気をどう使ったか」が経済効果を左右するわけです。ただし近年は、住宅用でも蓄電池やEV(電気自動車)と組み合わせて自家消費率を高める使い方が広がっており、電気料金の上昇を背景に「売るより使う」方向へと重心が移りつつあります。投資対象としての中古市場が形成されているのは主に産業用のほうであり、この記事の後半で扱う中古(セカンダリー)の話は、基本的に産業用設備を前提としています。
低圧(50kW未満)の全量売電と分割案件の禁止
投資用として最も件数が多いのが、50kW未満の低圧設備です。個人投資家が最初に検討する規模でもあり、中古市場でも流通量が豊富です。
低圧の産業用設備では、発電した電気の全量を売電する「全量買取」が基本で、買取期間は20年間です。系統への接続は低圧のままで済むため、キュービクルが不要で、電気主任技術者の選任義務も生じません。つまり、20年間の安定した売電収入という産業用のメリットを享受しつつ、管理コストは高圧より軽いという位置づけになります。初期費用も比較的抑えられ、金融機関の融資も含めて個人が取り組みやすい規模です。
ただし注意すべき制度上の論点があります。かつて、まとまった土地を意図的に区切って複数の低圧設備として認定を受け、高圧設備に求められる負担を回避する手法が問題視されました。これを受けて、実質的に一体の事業を分割して認定を受けることは認められない扱いとなっています。中古物件を検討する際、同一の土地に隣接して複数の低圧設備が並んでいるようなケースでは、認定の経緯に問題がないかを慎重に確認する必要があります。認定に瑕疵があると、最悪の場合は売電そのものに影響が及ぶ可能性があるため、事業計画認定の内容と現地の状況が整合しているかは、購入前の確認事項として外せません。
高圧・メガソーラー(50kW以上)の仕組みと受変電設備
50kW以上の高圧設備、さらに1MW(1,000kW)以上のメガソーラーになると、仕組みは一段と本格的になります。収益規模が大きくなる一方で、求められる体制も変わります。
最大の違いは、高圧配電線への接続に伴い受変電設備(キュービクル)が必要になることです。これによって設備投資額が増え、加えて電気事業法上の自家用電気工作物として、保安規程の届出や電気主任技術者の選任(一定要件下で外部委託が可能)が求められます。年次点検のために発電を停止する必要も生じるため、稼働率の面でも低圧とは違う前提になります。要するに、高圧以上では「発電所を事業として運営する」体制が必要になるということです。
その代わり、規模の経済が働きます。kWあたりの建設単価は容量が大きいほど下がる傾向があり、O&M費用も1kWあたりで見れば低圧より効率的になることが一般的です。売電収入の絶対額が大きいため、法人としての事業規模を拡大したい場合や、まとまった資金を運用したい場合には合理的な選択となります。中古メガソーラーの取引では、設備そのものの評価に加えて、土地の権利関係、系統連系の条件、既存のO&M契約や保安管理委託契約の承継条件といった、事業としての引継ぎ要件が交渉の中心になります。
規模によって変わる保安・管理義務
ここまで見てきた規模ごとの違いを、管理義務という観点で整理しておきましょう。ランニングコストの構造に直結する部分です。
低圧設備(50kW未満)では、電気主任技術者の選任義務はありません。ただし、2020年代の制度改正により、事業用として認定を受けた太陽光発電設備には、規模を問わず技術基準への適合維持や、使用前自己確認、定期的な点検などの安全確保に関する義務が課される方向で規制が強化されてきました。「低圧だから点検しなくてよい」という認識は現在では通用せず、適切な保守が前提の設備であるという理解が必要です。
高圧以上では、これに加えて保安規程の届出、電気主任技術者の選任または外部委託、定期的な保安点検の実施が求められます。この費用は年額で継続的に発生するため、収支計画に必ず織り込まなければなりません。実質利回りを計算する際、O&M費用、保安管理費、土地の地代(借地の場合)、保険料、固定資産税といった経費をどこまで正確に見込めるかが、シミュレーションの精度を決めます。表面利回りの数字だけで判断すると、実際の手残りが想定を下回るという事態になりかねません。利回りの計算方法については、表面利回りと実質利回りを扱った記事で詳しく解説しています。
中古太陽光発電の仕組みは新設とどう違う?
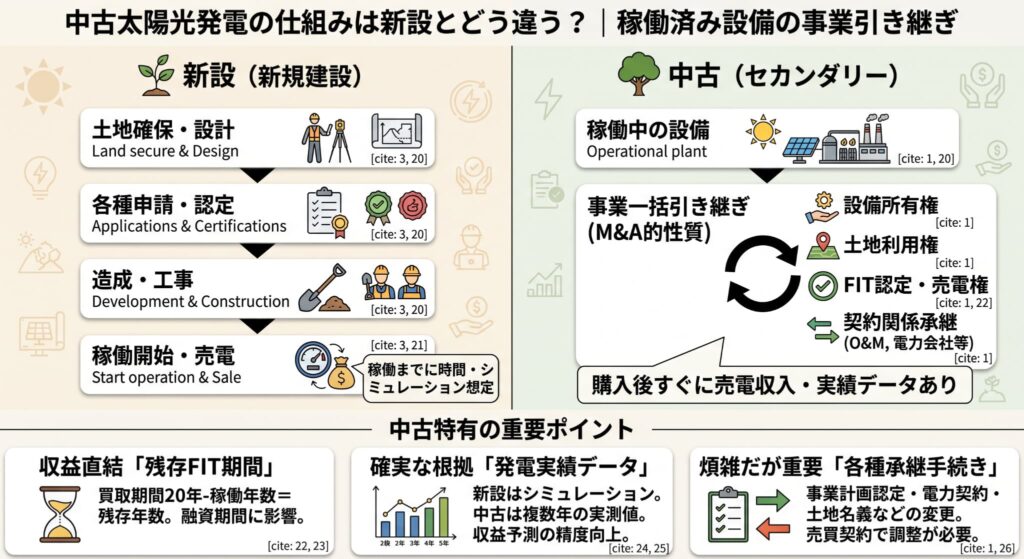
ここまで太陽光発電全般の仕組みを見てきましたが、すでに稼働している設備を購入する「中古(セカンダリー)」には、新設とは異なる独自の仕組みがあります。単に中古の機械を買うという話ではなく、発電事業そのものを引き継ぐという性質を持つためです。この章では、権利の承継から手続きの流れまで、中古特有の構造を整理します。中古市場を検討している方にとっては、ここが本題といえる部分です。
権利ごと引き継ぐ「セカンダリー」の仕組み
中古太陽光発電の取引で売買されているのは、パネルや架台といった物理的な設備だけではありません。むしろ本質は、発電事業に付随する一連の権利の承継にあります。
具体的に引き継ぐ対象は複数あります。まず設備そのもの、次に土地に関する権利(所有権あるいは賃借権などの利用権)、そしてFIT認定に基づく売電の権利、さらに電力会社との系統連系に関する契約や特定契約です。加えて、O&M契約や保険契約、保安管理の委託契約といった運営に関する契約関係も、承継または再締結の対象となります。つまり中古太陽光発電の購入とは、稼働中の事業を丸ごと譲り受けるM&Aに近い性質を持つ取引だということです。
この構造がもたらす最大のメリットは、時間の短縮です。新設の場合、土地の確保、系統連系の申込みと回答の待機、認定取得、造成と工事といった工程を経て、稼働までに相当の期間を要します。一方、中古なら購入後ただちに売電収入が発生します。逆にリスクとしては、引き継ぐ権利や契約に問題が潜んでいた場合、それも一緒に引き受けてしまう点が挙げられます。だからこそ、購入前に権利関係と契約内容を精査するデューデリジェンスが決定的に重要になるのです。取得の流れ全体については、M&A・取得手続きを扱った記事も参考にしてください。
残存FIT期間が収益に直結する理由
中古太陽光発電の価値を決める要素のなかで、最も影響が大きいのが残存FIT期間です。なぜこれほど重要なのか、収益の構造から説明します。
FIT制度では、買取期間20年と単価が認定時に確定します。したがって、その設備が生み出す売電収入の総額は、原則として「年間発電量 × FIT単価 × 残存年数」という形で見通すことができます。稼働から8年が経過した設備なら残りは12年、15年経過していれば残りは5年です。残存期間が短くなるほど、将来受け取れる収入の総額は当然小さくなります。この点で、中古太陽光発電は「収益を生む期限付きの権利を買う」取引であるといえます。
ここから導かれる実務上の帰結が2つあります。第一に、物件価格の妥当性は、残存期間中に得られる収入から経費を引いた金額と照らして判断すべきだという点です。表面利回りが高く見えても、残存期間が極端に短ければ回収は間に合いません。第二に、融資期間との関係です。金融機関は残存FIT期間を超える返済期間を設定しにくいため、残存期間が短い物件では返済期間も短くなり、月々のキャッシュフローが圧迫されやすくなります。高いFIT単価という魅力の裏に、残存期間という制約があることを常に意識しておく必要があります。
発電実績があることで収益予測の精度が上がる
中古太陽光発電の、あまり語られないながら本質的なメリットが、実績データの存在です。これは新設には絶対に用意できない情報です。
新設のシミュレーションは、日射量データと設計係数から算出した理論値です。もちろん妥当な手法ですが、実際の発電量が想定を下回る可能性は排除できません。造成後の地盤の状態、周囲の樹木、想定外の影、機器の相性といった個別要因は、稼働してみて初めて分かる部分があります。これに対して中古物件には、数年から十数年分の実測データがあります。「この設備は毎年これだけ発電してきた」という事実は、どんなシミュレーションよりも確かな根拠です。
活用の際のポイントは、単年ではなく複数年で見ることです。天候による年ごとのばらつきがあるため、できれば3年以上、月別の発電量まで確認したいところです。そして見るべきは水準だけではありません。年を追って発電量が低下傾向にあるなら、モジュールの経年劣化以上の要因——影の拡大、機器の劣化、汚れの蓄積など——が疑われます。逆に安定していれば、その設備は良好に管理されてきたと推測できます。実績データを読み解く力が、中古市場で良い物件を見つける最大の武器になるといっても大げさではありません。データの検証方法は、デューデリジェンスの記事で具体的に扱っています。
名義変更・事業計画認定の変更手続きの仕組み
中古太陽光発電の売買では、設備の引渡しと同時に、制度上の手続きも必要になります。ここを軽く見ていると、引渡し後に売電収入が滞るといったトラブルにつながります。
主に必要となる手続きは3つの系統に分かれます。第一に、FIT(またはFIP)の事業計画認定における事業者変更の手続きです。認定を受けた事業者が変わるため、変更認定の申請または届出が必要になります。第二に、電力会社との契約関係の切替えです。売電に関する特定契約や、系統連系に関する契約の名義を新事業者に変更する手続きが伴います。第三に、土地に関する権利の移転です。所有地であれば所有権移転登記、借地であれば賃貸借契約の地位承継について地主の承諾を得る必要があります。
これらの手続きには一定の期間を要し、その進行が売電収入の受取りタイミングにも影響します。したがって売買契約では、引渡日と手続き完了日のずれをどう扱うか、その間の売電収入を誰が受け取るかを明確に定めておくことが重要です。手続きの内容や必要書類は制度改正によって変わり得るため、実際の取引にあたっては最新の要件を公的な情報源で確認し、取引に慣れた事業者や専門家の関与を得ることをおすすめします。手続きの煩雑さは中古取引のハードルのひとつですが、逆にいえば、この部分を的確に支援できる事業者を選ぶことが、安心して取引を進めるための要点でもあります。
仕組みを理解したうえで押さえておきたい注意点
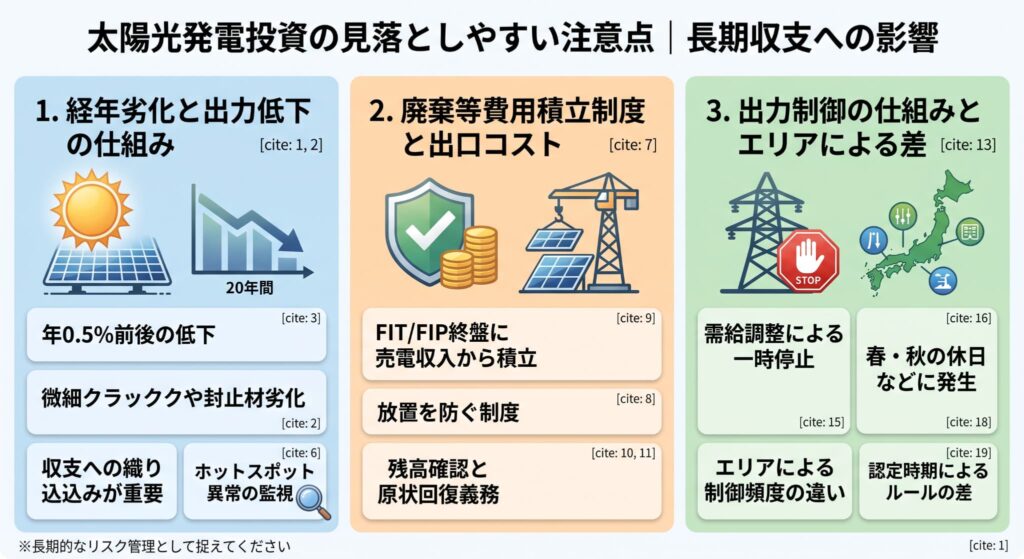
最後に、仕組みの理解を実際の投資判断につなげるために、見落としやすい論点を3つ取り上げます。いずれも「発電の仕組み」の延長線上にありながら、収支に長期的な影響を与える要素です。ここまで読み進めてきた内容を、リスク管理の視点で締めくくる章として捉えてください。
経年劣化と出力低下の仕組み
太陽光発電設備は可動部が少ないとはいえ、屋外で20年以上稼働する設備であり、経年による性能の低下は避けられません。その仕組みを知っておくことが、長期の収支見通しの精度を高めます。
モジュールの出力低下は、封止材の劣化や微細なクラック、電極部分の腐食などが積み重なることで生じるとされ、年あたりの低下率はおおむね0.5%前後で見込まれるのが一般的です。単年では小さな数字でも、10年で数%、20年では1割前後の差になり得ます。また、平均的な低下とは別に、特定のパネルやストリングだけが著しく出力を落とすケースもあります。ホットスポットと呼ばれる局所的な発熱や、配線の不良がその典型で、こうした個別の異常は全体の発電量に紛れて気づきにくいという性質があります。
だからこそ、定期的な点検と監視が意味を持ちます。ストリングごとの測定や赤外線カメラによる検査を行えば、異常のあるパネルを特定して交換・修繕することができます。中古物件の購入前であれば、こうした検査の結果が資料として提示されるかを確認するとよいでしょう。収支計画上は、発電量を横ばいで置くのではなく、緩やかな低下を織り込んで試算するのが保守的で現実的な考え方です。設備の維持管理の具体的な内容は、O&M・保守点検の記事で詳しく解説しています。
廃棄等費用積立制度と出口コスト
投資の全体像を考えるうえで、収入だけでなく最終的な支出も見ておく必要があります。太陽光発電では、設備の解体・撤去・処分にかかる費用が出口コストとして存在します。
この費用が確実に確保されるよう、事業用太陽光発電では廃棄等費用の積立が制度として求められています。10kW以上のFIT・FIP認定設備を対象に、原則として買取期間の終盤において、売電収入から源泉的に積み立てられる仕組みが導入されました。これは、将来の解体費用が用意されないまま設備が放置される事態を防ぐための制度です。投資家として押さえるべきは、売電収入の一部が積立に充てられることでキャッシュフローに影響が出る点、そして中古取引では積立金の状況も引継ぎの対象になる点です。
中古物件の検討時には、その設備の積立が制度に沿って行われているか、積立額の残高がどうなっているかを確認しておきたいところです。加えて、実際の解体・撤去費用が積立額で足りるとは限りません。土地を借りている場合、契約上は原状回復して返還する義務を負うのが一般的で、その費用負担がどうなっているかは賃貸借契約の内容次第です。収支計画では、この出口コストを織り込んだうえで最終的なリターンを評価するのが本来の姿です。制度の詳細は資源エネルギー庁の公表資料で確認できます。
出力制御の仕組みとエリアによる差
発電できるはずの電気が売電できない、という状況を生む制度上の仕組みが出力制御です。設備の不具合ではないため見落とされやすいものの、地域によっては収支に無視できない影響を与えます。
電力は需要と供給を常に一致させておく必要があり、供給が需要を上回ると系統の安定が損なわれます。太陽光発電は晴れた日の昼間に一斉に発電するため、需要が少ない時期——たとえば春や秋の休日など、冷暖房需要が小さく工場も止まっている時間帯——には供給が過剰になりやすい構造にあります。この局面で、電力会社が発電設備に出力の抑制を求めるのが出力制御です。制御を受けている時間は売電できないため、その分の収入が失われます。
重要なのは、発生状況に地域差が大きいという点です。再生可能エネルギーの導入量が需要に対して多いエリアでは制御の頻度が高くなり、需要規模の大きいエリアでは相対的に少なくなる傾向があります。したがって、物件がどのエリアに立地しているかは、収支を見積もるうえで確認すべき事項です。また、認定を受けた時期によって制御に関するルール(無制限・無補償の対象かどうか等)が異なる場合があるため、中古物件では認定時期とあわせて条件を確認する必要があります。過去の発電実績データに制御による損失が現れているかを見るのも、実務的な確認方法のひとつです。
まとめ|仕組みの理解が物件の見極めにつながる
太陽光発電の仕組みを、光電効果から収益化の構造まで順に見てきました。改めて全体を振り返ると、要点は次のように整理できます。
発電の原理としては、太陽電池が光を受けて直流の電気を生み、パワーコンディショナが交流に変換して系統へ送り出します。発電量は日射量・気温・設置条件に左右され、「容量(kW)」と「発電量(kWh)」は別物であり、収入を生むのは後者です。そして収益の安定性を支えているのは物理現象ではなく制度——FIT制度による20年間の固定価格買取であり、この単価と残存期間が、中古物件の価値をほぼ規定します。
そのうえで、中古太陽光発電には固有の仕組みがありました。設備だけでなく土地の権利、FIT認定、系統連系契約などを一体で引き継ぐ取引であること。だからこそ権利関係の精査が欠かせないこと。一方で、数年分の実際の発電実績という、新設には存在しない確かな判断材料が手に入ること。この非対称性を活かせるかどうかが、中古市場での成否を左右します。
仕組みを理解する意味は、結局のところ、物件資料の数字を自分の頭で検算できるようになることに尽きます。「1kWあたりの年間発電量は妥当な水準か」「残存期間で回収は間に合うか」「発電量の低下傾向はないか」——こうした問いを自分で立てられるようになれば、提示された利回りを鵜呑みにせず、価格の妥当性を判断できるようになります。次のステップとして、価格相場の決まり方や実質利回りの計算方法、そして購入前のデューデリジェンスの進め方を扱った記事にも目を通していただければ、検討の解像度がさらに上がるはずです。気になる物件が出てきた段階で、発電実績データと認定内容を手元に揃えて相談されることをおすすめします。
出典・参考情報
※以下は公的機関の一次情報を参照先として想定しています。この環境からは外部サイトへ直接アクセスできないため、個別ページのURLは記載せず、確実なトップページ/制度ポータルのみを掲載しています。公開前に該当ページを実際にご確認のうえ、直リンクへの差し替えをお願いいたします。
- [資源エネルギー庁]なっとく!再生可能エネルギー(FIT・FIP制度/買取価格・期間、廃棄等費用積立制度):https://www.enecho.meti.go.jp/category/saving_and_new/saiene/
- [資源エネルギー庁]なっとく!再生可能エネルギー 事業計画認定情報・出力制御に関する情報:https://www.enecho.meti.go.jp/category/saving_and_new/saiene/
- [経済産業省]再生可能エネルギー電子申請(事業計画認定・変更認定の手続き):https://www.fit-portal.go.jp/
- [NEDO 新エネルギー・産業技術総合開発機構]日射量データベース閲覧システム(年間発電量試算の日射量前提):https://www.nedo.go.jp/
- [国土交通省]ハザードマップポータルサイト(立地の自然災害リスク確認):https://disaportal.gsi.go.jp/
- [国税庁]主な減価償却資産の耐用年数表(太陽光発電設備の法定耐用年数):https://www.nta.go.jp/
免責事項
本記事の内容は、太陽光発電の一般的な仕組みおよび制度の概要を説明したものであり、個別の発電量・利回り・税額・収益を保証するものではありません。記載している数値はいずれも一般的な目安であり、実際の数値は設備条件・立地・契約内容・制度改正の状況によって変動します。制度内容は改正される場合がありますので、投資判断にあたっては必ず最新の公的情報をご確認いただき、税務・法務・資金計画については税理士・司法書士・金融機関等の専門家にご相談ください。
DESIGN
THE FUTURE
WITH NATURE
自然とともに豊かな未来を設計する